El economista duda que una inyección monetaria pueda traer verdadero crecimiento. Desde su perspectiva, es necesario un mayor flujo de inversiones.
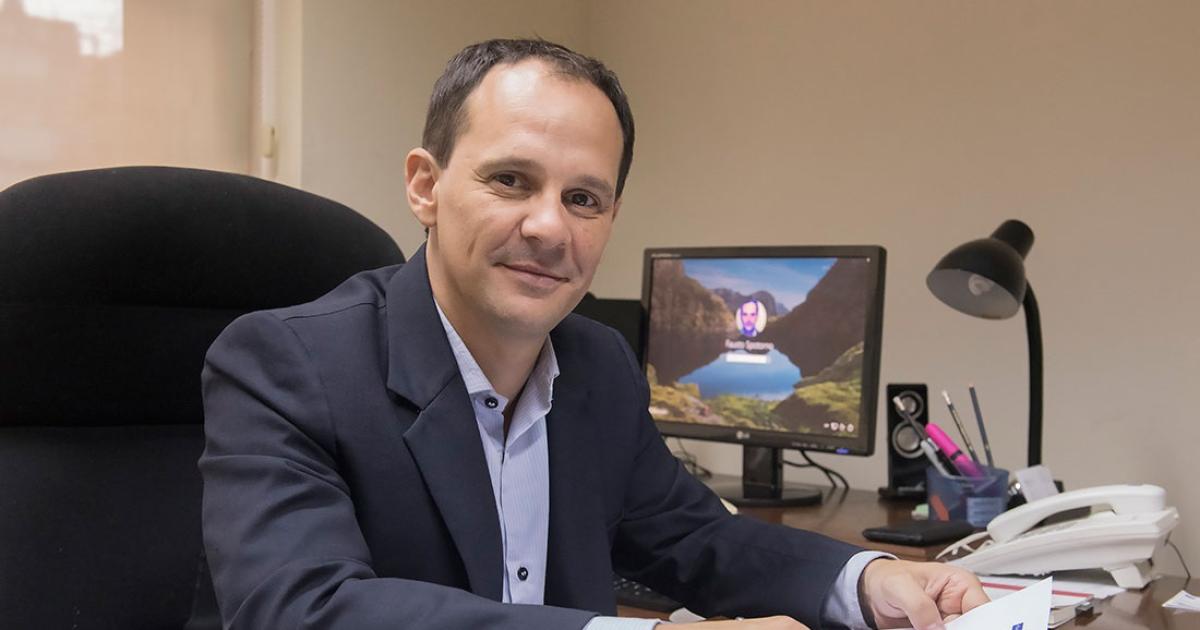

Spotorno prevé más demanda y oferta de dólares e inflación entre 1 y 1,5% hacia inicios del 2027 Spotorno prevé más demanda y oferta de dólares e inflación entre 1 y 1,5% hacia inicios del 2027
El economista Fausto Spotorno analizó el escenario económico de cara al 2027 y advirtió que la cercanía del año electoral podría impulsar una mayor dolarización de carteras y sumar presión sobre el tipo de cambio. Aun así, destacó que el Gobierno cuenta con una oferta de dólares más sólida por el crecimiento de las exportaciones, lo que diferencia al actual escenario de otros.
Spotorno también se refirió al freno de la actividad, la inflación, la pérdida de poder adquisitivo y el aumento de la morosidad. Para el economista, detrás de la desaceleración no hay solo efectos del programa de estabilización, sino también un límite estructural de la capacidad productiva argentina. Sostuvo que la inversión será determinante para romper ese techo y transformar una recuperación transitoria en un proceso de crecimiento sostenible.
También te puede interesar:
¿Cómo ve hoy el frente cambiario y qué tensiones pueden aparecer con el dólar de cara a 2027?
Hay varias cosas que mirar. La primera es que hoy en la economía argentina hay más dólares: la oferta es mucho más grande y va creciendo por las exportaciones. A diferencia de otros procesos de apreciación cambiaria, en este caso no viene por deuda ni por entrada de capitales, sino fundamentalmente por exportaciones. Eso hace que el flujo de dólares sea un poco más previsible. Puede haber un salto del dólar, pero hay un flujo que uno puede prever con bastante claridad. Con este nivel de exportaciones se entiende por qué se aprecia el tipo de cambio. Por eso, la idea de que este nivel del dólar es simplemente una elección del Gobierno no es correcta. El Gobierno no puede definir el tipo de cambio real. Si pudiera hacerlo, todos los gobiernos elegirían un tipo de cambio alto con inflación baja. Eso no se puede controlar, lo controla el mercado.
Este año estamos calculando una salida cercana a US$49.000 millones y una parte está reingresando para invertir, principalmente mediante obligaciones negociables de empresas argentinas. El timing es fundamental: no es lo mismo comprar dólares y volver a invertirlos que llegar a las elecciones y decidir quedarse directamente con esos dólares.
¿La inflación encontró un piso? ¿Va a ser más difícil que siga bajando desde el nivel actual?
Hoy la inflación mensual está aproximadamente en el rango de 1,5% a 2%. Prefiero hablar de rangos porque permiten ver mejor el proceso. El dato de septiembre probablemente esté apenas arriba de 2%, alrededor de 2,1%. Sería un mal dato porque veníamos por debajo de 2% en agosto.
Creo que hacia fin de año o principios del próximo podemos estar en un rango de entre 1% y 1,5%, o algo por encima. Pero el Gobierno, en el fondo, está reconociendo que el tipo de cambio va a ser un tema el año que viene: si el dólar se mueve mucho, va a ser más difícil seguir bajando rápidamente la inflación.
¿Qué está pasando hoy con la economía argentina? ¿Dónde ve las principales señales de fortaleza y de debilidad?
Argentina está atravesando un cambio profundo en el funcionamiento de la economía. Veníamos de prácticamente una década sin crecimiento sostenido: no crecían las exportaciones en cantidades, había dificultades para generar empleo, la productividad estaba cayendo y existían problemas graves de inflación y falta de divisas.
Se cambió prácticamente todo el esquema: equilibrio fiscal, ordenamiento monetario y normalización cambiaria. Eso modificó profundamente los incentivos. Los sectores exportadores empiezan a crecer y aquellos que competían con importaciones vienen para atrás. La discusión es si esta situación se mantiene o si es parte de una etapa de adaptación hacia una economía más enfocada en los sectores donde Argentina tiene mayor potencial.
¿Una política monetaria más expansiva alcanzaría para reactivar la economía?
Tengo una gran duda de que aflojar la política monetaria genere verdadero crecimiento. Obviamente, si se inyecta más dinero, puede haber un salto de actividad a seis o nueve meses: aumenta el consumo, puede bajar el costo del crédito y hay una reactivación. Pero eso no es crecimiento económico. Si existe un límite estructural, el crecimiento económico de verdad va a estar liderado por la inversión. Una expansión del consumo puede generar actividad durante un tiempo, pero no resuelve ese problema de fondo.


